시계열 분석 6. AR과 MA를 함께 쓰면 무엇이 달라질까요?
과거 값과 과거 충격이 모두 필요하다면 어떨까요?
어제의 상태가 이어지는 효과와 일시적인 충격의 효과를 함께 설명하고 싶을 수 있습니다. AR과 MA를 합친 자기회귀 이동평균 모형(autoregressive moving average model, ARMA)이 이때의 출발점입니다.
ARMA(p,q)의 p는 과거 관측값의 차수이고, q는 과거 오차의 차수입니다. 먼저 두 항이 하나씩 있는 경우를 살펴볼까요?
ARMA(1,1)은 어떤 식일까요?
\[X_t-\mu=\phi(X_{t-1}-\mu)+a_t+\theta a_{t-1}.\]| AR 항의 충격은 여러 시점으로 이어지고, MA 항은 최근 오차의 영향을 조정합니다. 인과적인 정상 표현에는 $ | \phi | <1$, 가역적인 표현에는 $ | \theta | <1$이 필요합니다. 두 조건이 서로 다른 역할을 한다는 점은 앞 글과 같습니다. |
시차 연산자 $BX_t=X_{t-1}$를 사용하면 $(1-\phi B)(X_t-\mu)=(1+\theta B)a_t$로 적을 수 있습니다. 양쪽 다항식에 공통 인수가 있으면 상쇄될 수 있는데요. 실제보다 큰 차수로 같은 구조를 표현하지 않도록 확인해야 합니다.
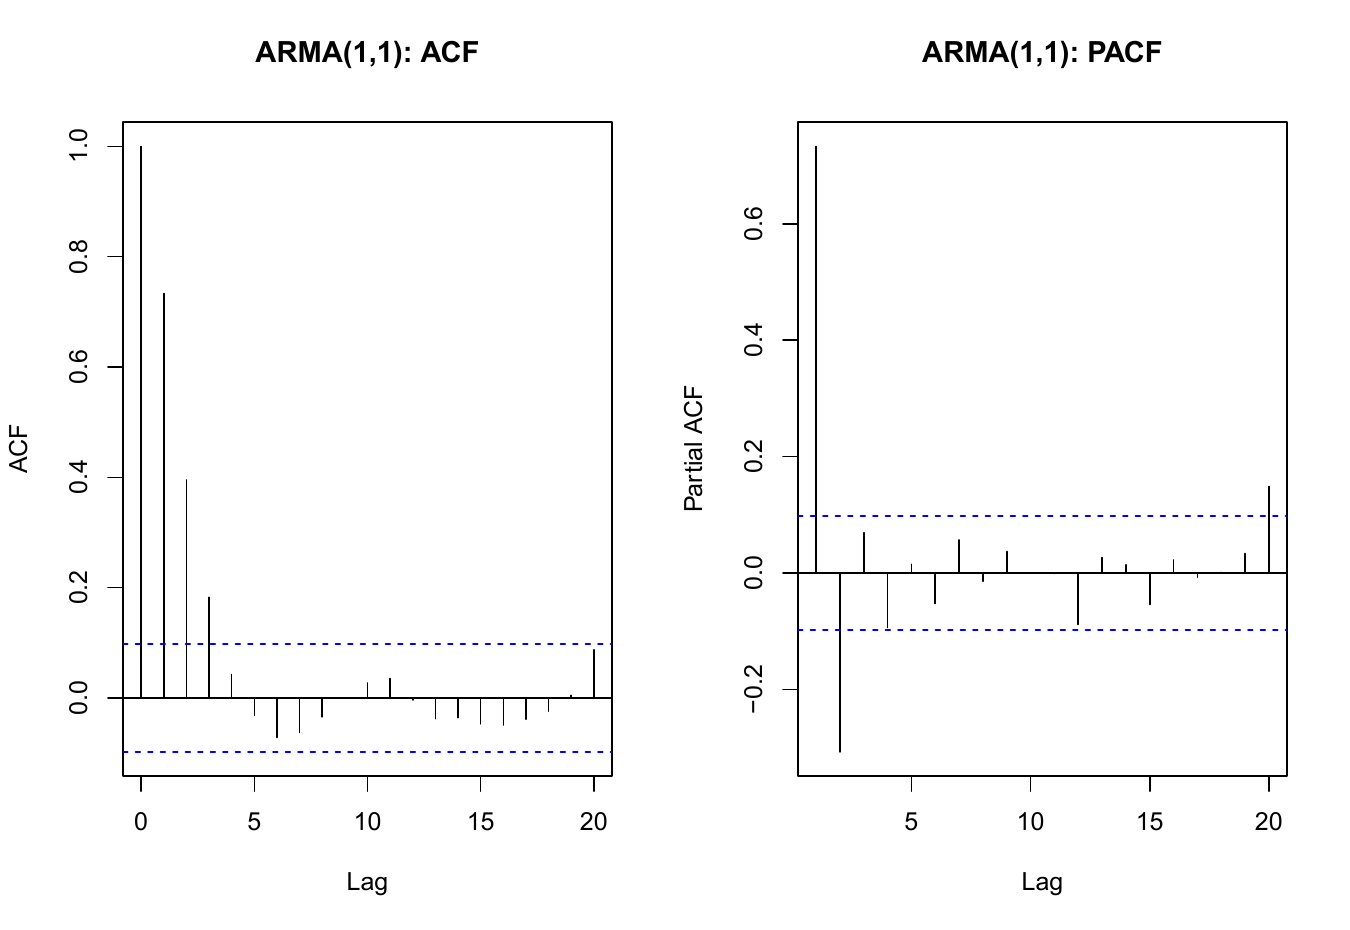
ACF와 PACF를 보면 차수를 바로 알 수 있을까요?
| 모형 | 이론 ACF | 이론 PACF |
|---|---|---|
| 정상 AR(p) | 대체로 점차 감소 | p 이후 0 |
| 가역 MA(q) | q 이후 0 | 대체로 점차 감소 |
| 최소 표현 ARMA(p,q) | 일반적으로 점차 감소 | 일반적으로 점차 감소 |
표본에서는 경계가 선명하지 않습니다. 상쇄되거나 계수가 작은 항도 있을 수 있으므로, 표의 모양은 후보를 만드는 단서로 사용하겠습니다.
set.seed(106)
x <- arima.sim(model = list(ar = 0.6, ma = 0.4), n = 400)
old_par <- par(mfrow = c(1, 2))
acf(x, lag.max = 20, main = "ARMA(1,1): ACF")
pacf(x, lag.max = 20, main = "ARMA(1,1): PACF")
par(old_par)
AIC는 무엇을 비교하나요?
모형을 복잡하게 하면 학습 자료를 더 잘 맞출 여지가 커집니다. 그래서 적합도와 복잡도를 함께 비교하는 기준이 필요합니다.
\[\operatorname{AIC}=-2\log L+2k.\]$L$은 적합한 모형의 우도이고, $k$는 추정한 모수의 수입니다. 같은 자료와 비교 가능한 우도 정의 아래에서 작은 값의 후보를 선호합니다. AIC가 작다는 사실이 미래 오차도 반드시 작다는 뜻은 아니며, 차분 차수가 다른 모형의 수치를 무턱대고 비교해서도 안 됩니다.
orders <- list(AR1 = c(1, 0, 0), MA1 = c(0, 0, 1), ARMA11 = c(1, 0, 1))
fits <- lapply(orders, function(order) arima(x, order = order, method = "ML"))
comparison <- data.frame(model = names(fits), AIC = sapply(fits, AIC))
comparison[order(comparison$AIC), ]
이 예제는 구조를 알고 있는 가상 자료입니다. 실제 자료에서는 알려진 정답 모형이 없으므로, 표본 크기와 추정 안정성도 함께 봐야 하겠죠. 작은 표본에서는 모수 수에 추가 보정을 하는 AICc도 검토할 수 있습니다.
선택한 뒤에는 무엇을 확인할까요?
candidate <- fits[[which.min(comparison$AIC)]]
coef(candidate)
Box.test(as.numeric(residuals(candidate)), lag = 20,
         type = "Ljung-Box",
         fitdf = length(coef(candidate)) - 1)
여기서는 차분 없는 비계절 모형의 평균 모수가 하나 있으므로 이를 빼고 AR·MA 모수 수를 자유도 보정에 썼습니다. 다른 모형에 이 계산을 그대로 옮기지 말고 p+q 등을 명시적으로 확인해야 합니다. 검정의 상세한 조건은 잔차 진단 글에서 다시 다룹니다.
잔차가 시간에 따라 치우치거나 ACF에 패턴이 남으면 평균 구조가 부족할 수 있습니다. 반대로 잔차 검정을 기각하지 못했다고 모형이 참이라고 증명된 것은 아닙니다. 최종 선택에는 실제 예측 상황을 닮은 검증도 필요합니다.
다음에는 무엇을 배우면 좋을까요?
지금까지는 정상적인 부분을 AR·MA 구조로 설명했습니다. 평균이 계속 증가하는 자료에는 어떻게 적용할까요? 다음 글에서 변환·추세 제거·차분을 구분해 보겠습니다.
직접 생각해 보기와 참고 자료
- ARMA(1,1)에서 $\theta=-\phi$이면 두 다항식에 어떤 일이 일어날까요?
- AIC가 가장 낮은 모형의 잔차에 계절 패턴이 남았다면 다음으로 무엇을 확인해야 할까요?
댓글남기기