시계열 분석 5. 자기회귀 모형은 과거를 어떻게 기억할까요?
오늘의 값이 어제의 값에 달려 있다면 어떨까요?
실내 온도는 어제의 상태에서 갑자기 완전히 다른 값이 되기보다 조금씩 바뀌는 경우가 많습니다. 현재 값이 과거 관측값과 새로운 충격으로 정해진다고 생각할 수 있겠죠. 이런 모형을 자기회귀 모형(autoregressive model, AR)이라고 합니다.
MA 모형이 과거 오차를 사용했다면, AR 모형은 과거의 자기 자신을 예측 변수로 사용합니다.
AR(1)의 평균은 상수항과 같을까요?
AR(1)은 한 시점 전의 값을 사용합니다. 백색소음 $a_t$와 상수 $c$를 이용해 다음처럼 씁니다.
\[X_t=c+\phi X_{t-1}+a_t.\]정상 평균이 존재하고 $\phi\ne1$이면 양변의 기댓값에서 $\mu=c+\phi\mu$이므로 다음을 얻습니다.
\[\mu=\frac{c}{1-\phi},\qquad X_t-\mu=\phi(X_{t-1}-\mu)+a_t.\]따라서 상수항 $c$와 장기 평균 $\mu$는 일반적으로 다릅니다. R의 차분하지 않은 arima()에서 intercept는 이 식의 $c$가 아니라 평균 $\mu$에 해당한다는 점도 기억해 주세요.
언제 안정적인 과정이 될까요?
| 과거 혁신의 영향을 앞으로 계속 전개하면 $\phi$의 거듭제곱이 나타납니다. 과거의 혁신들로 표현하는 인과적인 정상해를 원하면 $ | \phi | <1$이 필요합니다. 이때 유한 분산은 다음과 같습니다. |
| $\phi$가 1에 가까워질수록 충격이 오래 남고 분산도 커집니다. $\phi=1$, $c=0$에서 고정 초기값으로 시작하면 랜덤워크가 되죠. 다만 $ | \phi | <1$인 식도 임의의 고정 초기값에서 시작하면 초기에는 정상분포와 다를 수 있습니다. 정상해와 초기화 방식을 구분해야 합니다. |
양수와 음수의 계수는 어떤 차이를 만들까요?
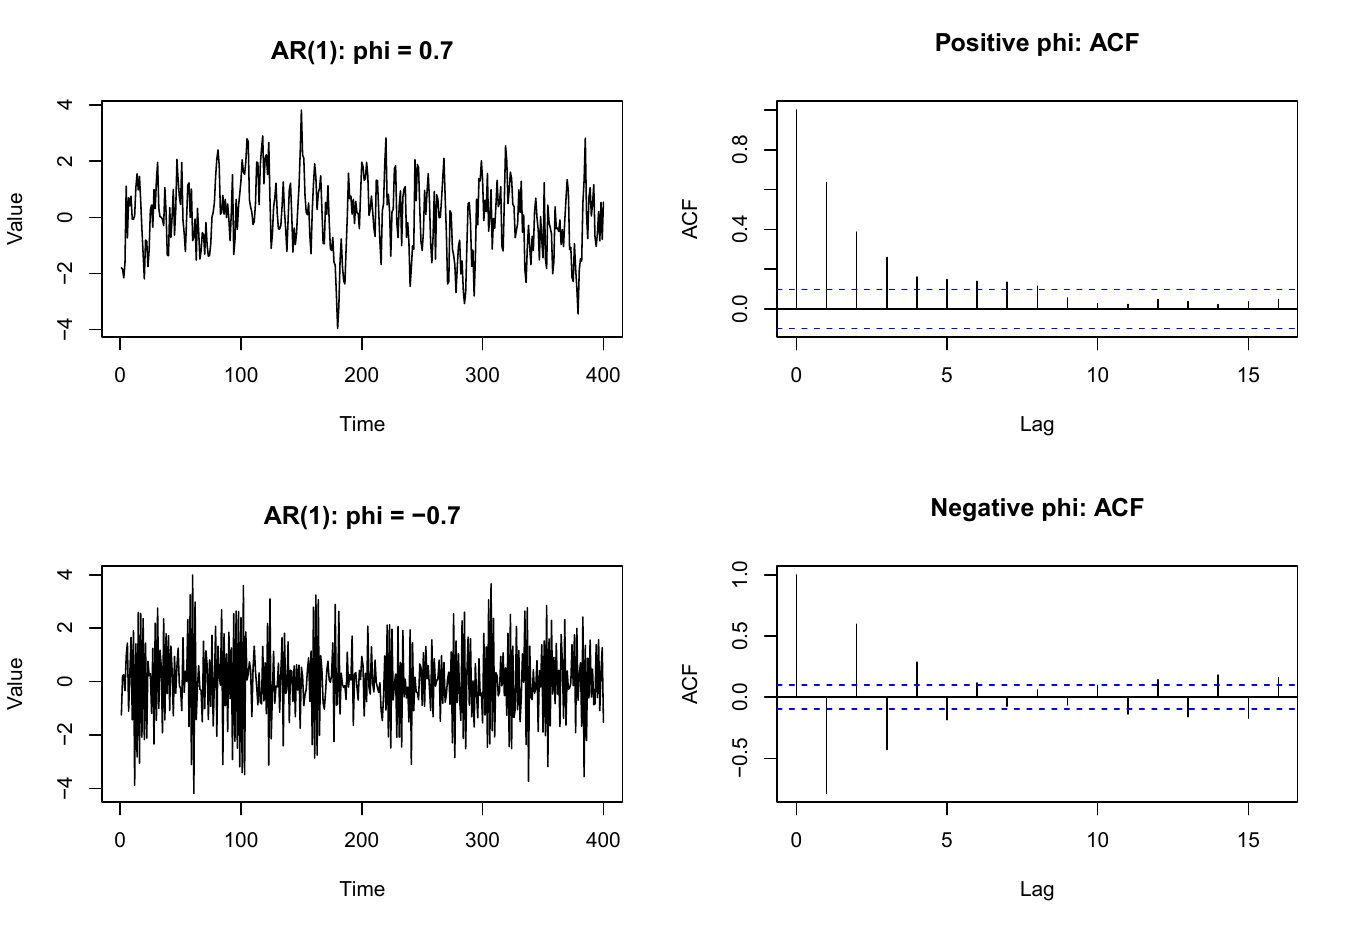
\[\rho(h)=\phi^{|h|}.\]$\phi>0$이면 양의 ACF가 점차 줄어듭니다. $\phi<0$이면 부호를 번갈아 바꾸며 줄어들겠죠. 이론 PACF는 시차 1 이후 0입니다.
set.seed(105)
positive <- arima.sim(model = list(ar = 0.7), n = 400)
negative <- arima.sim(model = list(ar = -0.7), n = 400)
old_par <- par(mfrow = c(2, 2))
plot.ts(positive, main = "AR(1): phi = 0.7", ylab = "Value")
acf(positive, lag.max = 16, main = "Positive phi: ACF")
plot.ts(negative, main = "AR(1): phi = -0.7", ylab = "Value")
acf(negative, lag.max = 16, main = "Negative phi: ACF")
par(old_par)
theory <- data.frame(lag = 0:6, rho_positive = 0.7^(0:6),
                     rho_negative = (-0.7)^(0:6))
theory
표본 ACF는 이론값과 정확히 일치하지 않습니다. 특히 표본이 작고 계수가 1에 가까우면 정상 과정도 긴 추세처럼 보일 수 있습니다.
여러 시점 앞의 예측은 어디로 갈까요?
독립 정규 혁신을 가진 AR(1)에서 모형의 참값을 안다고 하면, 현재로부터 $h$시점 뒤의 조건부 평균은 다음과 같습니다.
\[\widehat X_{t+h|t}=\mu+\phi^h(X_t-\mu).\]| $ | \phi | <1$이면 현재 수준의 영향이 줄어들고 예측은 장기 평균으로 향합니다. 아래는 모형을 추정한 뒤 10시점 앞을 계산하는 예입니다. |
fit <- arima(positive, order = c(1, 0, 0), method = "ML")
coef(fit)
forecast <- predict(fit, n.ahead = 10)
data.frame(horizon = 1:10, forecast = as.numeric(forecast$pred),
           se = as.numeric(forecast$se))
AR(p)로 확장하면 $1-\phi_1z-\cdots-\phi_pz^p$의 모든 근이 단위원 밖에 있는지 확인합니다. 각 계수의 절댓값이 1보다 작은지만 확인하는 것으로는 충분하지 않습니다.
다음에는 무엇을 배우면 좋을까요?
AR은 과거 관측값을, MA는 과거 오차를 사용한다는 차이가 있습니다. 두 구조가 함께 필요할 수도 있겠죠. 다음 글에서는 ARMA 모형으로 두 생각을 합쳐 보겠습니다.
직접 생각해 보기와 참고 자료
- $\mu=10$, $\phi=0.7$이면 상수항 $c$는 얼마일까요?
- $\phi=0.95$와 0.3 중 어느 모형에서 현재의 충격이 더 오래 남을까요?
댓글남기기