시계열 분석 1. 백색소음은 무엇일까요?
시간 순서만 붙이면 시계열이 될까요?
어제의 기온을 알면 오늘의 기온을 조금 더 잘 짐작할 수 있겠죠. 이처럼 시간 순서대로 모인 자료를 시계열 데이터(time series data)라고 합니다. 관측 사이의 관계까지 살핀다는 점이 일반적인 자료 분석과 다른데요. 먼저 그 관계가 가장 단순한 경우인 백색소음부터 알아보겠습니다.
시계열 자료가 반드시 일정한 간격으로 관측되어야 하는 것은 아닙니다. 다만 앞으로 다룰 기본적인 이산 시계열 모형은 일별·월별처럼 같은 시간 간격을 전제로 합니다. 간격이 불규칙하다면 이를 확인하고 그에 맞는 방법을 선택해야 합니다.
확률과정과 관측값은 무엇이 다를까요?
내일의 기온은 아직 정해지지 않은 확률변수로 생각할 수 있습니다. 실제로 내일이 되어 20도를 관측하면 하나의 값이 실현된 것이죠. 시간에 따라 놓인 확률변수들의 모음을 확률과정(stochastic process)이라고 말합니다.
\[\{X_t:t\in T\},\qquad x_1,x_2,\ldots,x_n\]대문자 $X_t$는 시점 $t$의 확률변수이고, 소문자 $x_t$는 실제 관측값입니다. 우리가 가진 시계열 자료는 확률과정이 만들어 낼 수 있는 여러 경로 중 하나인 실현(realization)에 해당합니다.
백색소음에는 어떤 조건이 필요할까요?
잡음(noise)은 모형이 설명하지 못한 변동을 생각하는 출발점입니다. 그렇다고 모든 잡음이 자동으로 백색소음이 되는 것은 아닌데요. 평균·분산·시간 사이의 관계에 다음 조건을 둡니다.
\[E[a_t]=0,\qquad \operatorname{Var}(a_t)=\sigma_a^2<\infty, \qquad \operatorname{Cov}(a_t,a_s)=0\quad(t\ne s).\]평균은 모든 시점에서 0이고, 분산은 유한한 같은 값입니다. 서로 다른 시점 사이의 공분산은 0입니다. 이를 보통 $a_t\sim WN(0,\sigma_a^2)$로 적습니다.
각 조건의 의미를 나누어 볼까요? 평균 0은 잡음이 장기적으로 어느 방향에 치우치지 않는다는 뜻입니다. 일정한 분산은 시점에 따라 변동의 크기가 달라지지 않는다는 뜻이죠. 무상관 조건은 과거 잡음의 선형결합으로 현재 잡음을 더 잘 예측할 정보가 없다는 의미입니다. 비선형적인 관계까지 없다는 뜻은 아닙니다.
평균을 0으로 만드는 이유는 무엇일까요?
평균이 $\mu$인 변수 $X$에 대해 $X’=X-\mu$로 두면 $E[X’]=0$이 됩니다. 이 과정을 중심화(centering)라고 하는데요. 모형의 평균 부분과 그 주변의 변동을 나누어 쓰기 편리해집니다.
\[\operatorname{Cov}(X,Y) =E[(X-E[X])(Y-E[Y])] =E[X'Y]-E[X']E[Y] =E[X'Y].\]마지막 식이 간단해지는 것은 $E[X’]=0$이기 때문입니다. 중심화만으로 공분산이 0이 되는 것은 아닙니다. 두 변수가 무상관이라는 별도의 조건이 있어야 그 값이 0이 됩니다.
무상관이면 서로 독립일까요?
그렇지는 않습니다. $X\sim N(0,1)$이고 $Y=X^2$라면 $X$를 알 때 $Y$도 알 수 있으므로 두 변수는 독립이 아닙니다. 그런데 정규분포의 대칭성 때문에 다음이 성립합니다.
\[\operatorname{Cov}(X,X^2)=E[X^3]-E[X]E[X^2]=0.\]상관은 선형 관계를 요약하므로 이런 비선형 관계를 놓칠 수 있습니다. 유한한 이차 모멘트가 있는 독립 변수는 무상관이지만, 그 역은 일반적으로 성립하지 않습니다.
iid(independent and identically distributed)는 서로 독립이고 같은 분포를 따른다는 뜻입니다. 평균 0·유한한 같은 분산을 가진 iid 과정은 백색소음의 조건을 만족합니다. 정규 백색소음은 보통 다음처럼 더 강한 가정으로 사용합니다.
\[a_t\stackrel{iid}{\sim}N(0,\sigma_a^2).\]각 시점의 주변분포가 정규라는 사실만으로 전체 과정의 독립성이 따라오지는 않습니다. 공동 정규성처럼 어떤 결합분포를 가정했는지도 구분해야 합니다.
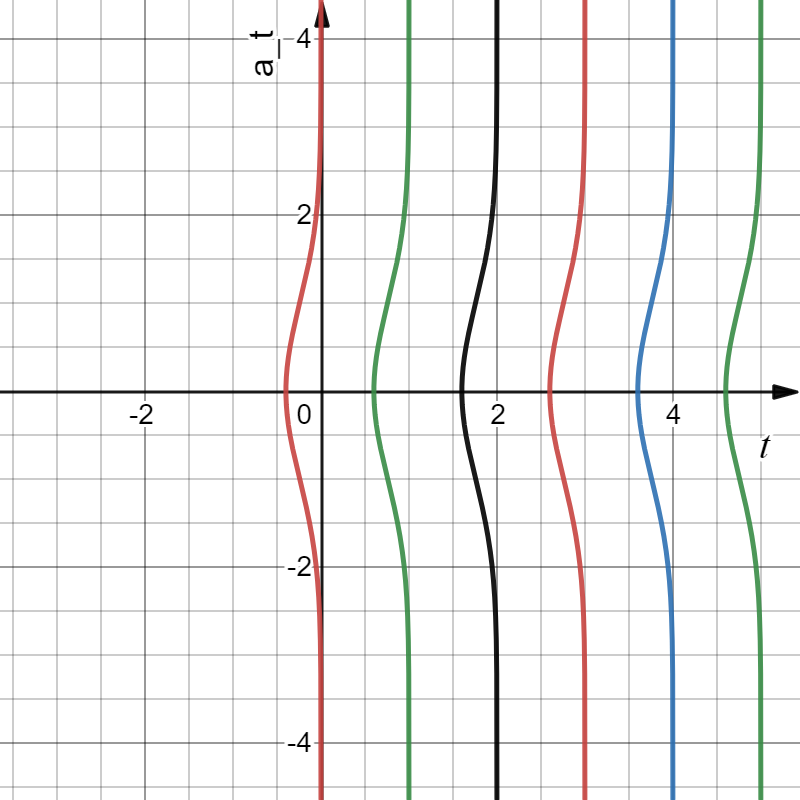
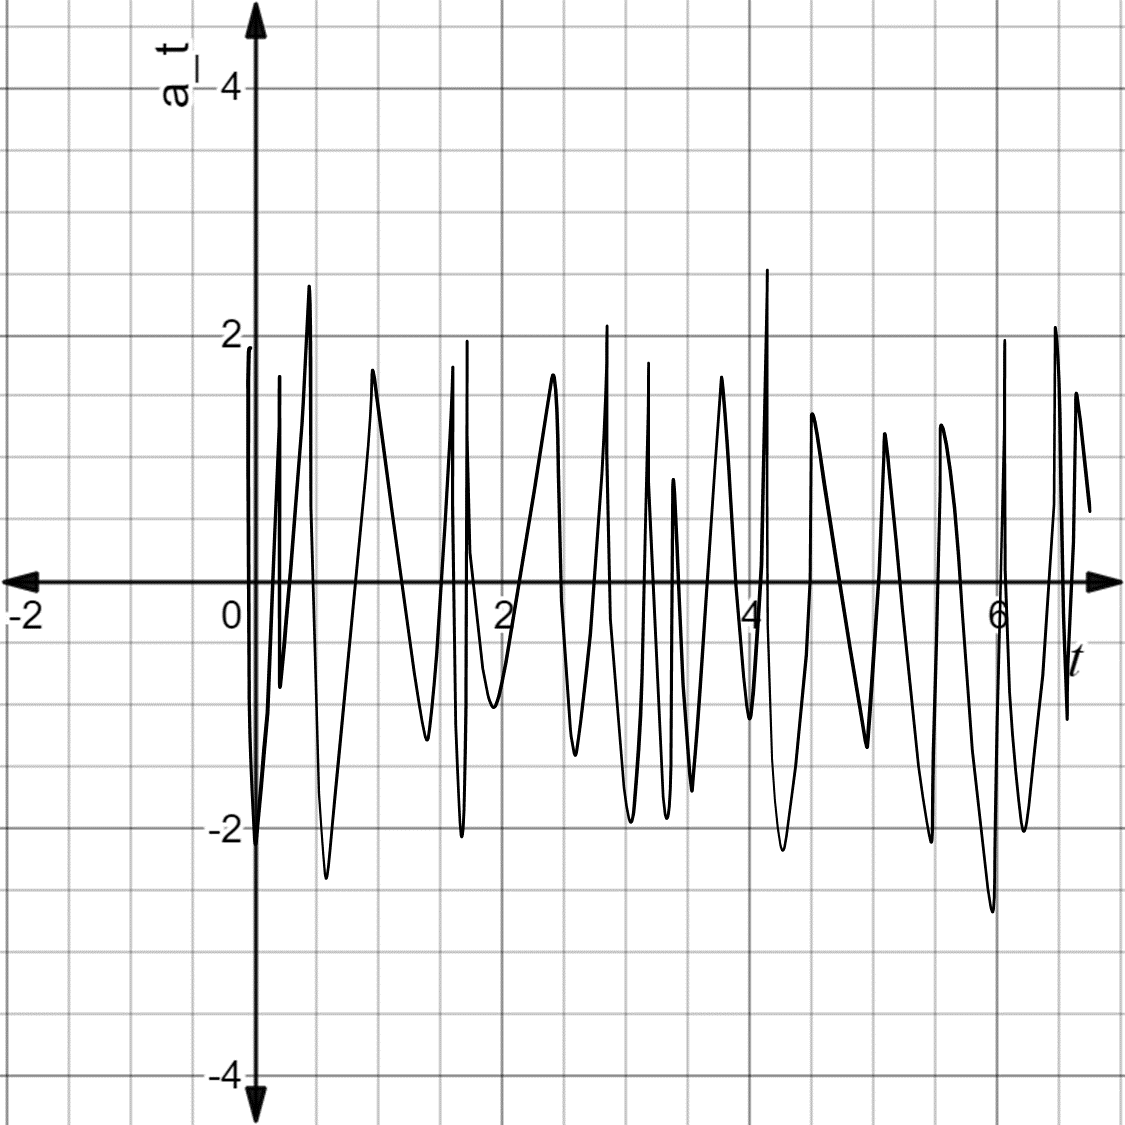
위 그림은 각 시점에 어떤 분포를 두는지 보여줍니다. 아래 그림은 그 분포에서 관측값을 얻어 시간 순서로 나열한 하나의 실현입니다. 분포와 실현을 구분하면 시계열 모형을 이해하기 쉬워집니다.
R로 생성하면 어떤 모습일까요?
set.seed(308)
noise <- rnorm(300, mean = 0, sd = 1)
c(mean = mean(noise), variance = var(noise))
old_par <- par(mfrow = c(2, 1))
plot.ts(noise, ylab = "Noise", main = "One realization of Gaussian white noise")
acf(noise, lag.max = 20, main = "Sample ACF")
par(old_par)
표본 평균은 정확히 0이 아니고 표본 자기상관도 정확히 0은 아닐 것입니다. 이론의 조건은 관측한 300개 값의 모든 요약 통계가 정확히 그 숫자가 된다는 뜻이 아니기 때문이죠. ACF의 점선도 여러 시차 전체에 대한 동시 판정 기준은 아니므로, 점선 밖의 막대 하나만으로 결론을 내리지는 않습니다.
무엇을 기억하면 좋을까요?
백색소음은 잡음을 다루기 위한 구체적인 확률 모형입니다. 평균 0·유한한 일정 분산·시점 간 무상관이 핵심이고, 독립이나 정규성은 추가로 구분해야 합니다. 잔차가 백색소음에 가까운지는 나중에 모형을 진단할 때도 중요한 질문이 됩니다.
다음 글에서는 시간이 지나도 어떤 성질이 유지되어야 하는지, 정상성을 살펴보겠습니다.
직접 생각해 보기와 참고 자료
- 평균을 뺀 시계열이 여전히 상승 추세를 보인다면 백색소음이라고 할 수 있을까요?
- 표본 ACF가 0에 가깝다는 사실과 독립성이 증명되었다는 말은 어떻게 다를까요?
이 글은 기존 티스토리 글을 옮기고, 중심화·무상관·독립에 관한 설명을 보완한 것입니다.
댓글남기기